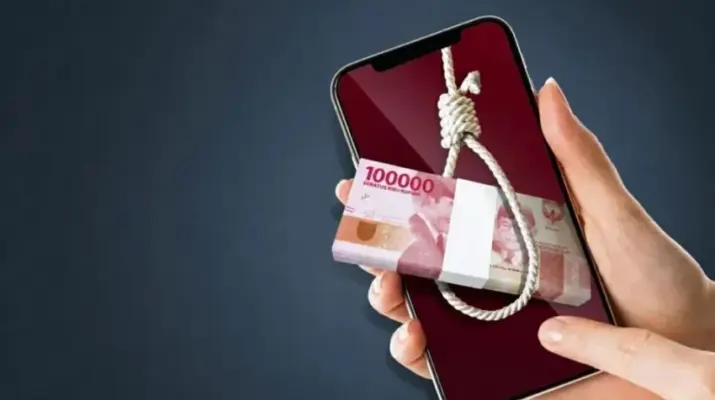
Jakarta, 29 Agustus 2026 – Pengawasan terhadap industri pinjaman daring atau fintech lending dinilai perlu terus diperkuat untuk memastikan pertumbuhan layanan pembiayaan digital tetap diiringi perlindungan terhadap konsumen. Perkembangan teknologi membuat akses masyarakat terhadap pembiayaan semakin mudah, tetapi di sisi lain juga menghadirkan berbagai risiko yang perlu diantisipasi.
Penguatan pengawasan dibutuhkan agar penyelenggara pinjaman daring menjalankan kegiatan usaha sesuai ketentuan, termasuk dalam hal transparansi biaya, penagihan, perlindungan data pribadi, serta penyampaian informasi kepada calon peminjam.
Konsumen Perlu Mendapat Informasi Jelas
Salah satu aspek penting dalam perlindungan konsumen adalah keterbukaan informasi sebelum masyarakat mengambil pinjaman. Pengguna perlu mengetahui secara jelas jumlah pinjaman, biaya layanan, mekanisme pembayaran, serta konsekuensi apabila terjadi keterlambatan.
Informasi tersebut harus disampaikan menggunakan bahasa yang mudah dipahami sehingga konsumen dapat memperhitungkan kemampuan membayar sebelum menyetujui fasilitas pembiayaan.
Kejelasan informasi juga dapat membantu mengurangi risiko masyarakat mengambil pinjaman tanpa memahami beban pembayaran yang harus ditanggung.
Penagihan Harus Mengikuti Aturan
Praktik penagihan menjadi salah satu perhatian utama dalam industri pinjaman daring. Penyelenggara perlu memastikan proses penagihan dilakukan secara profesional dan tidak menggunakan cara-cara yang merugikan atau mengintimidasi konsumen.
Petugas penagihan juga harus mematuhi ketentuan mengenai waktu, cara berkomunikasi, serta penggunaan informasi milik peminjam.
Pengawasan yang konsisten diperlukan agar konsumen memiliki perlindungan ketika menghadapi praktik penagihan yang tidak sesuai ketentuan.
Data Pribadi Wajib Dijaga
Risiko lain yang tidak kalah penting berkaitan dengan keamanan data pribadi. Layanan pinjaman daring menggunakan berbagai informasi pengguna untuk proses verifikasi dan penilaian kelayakan kredit.
Pengelolaan data tersebut harus dilakukan secara bertanggung jawab. Penyelenggara perlu memastikan data konsumen tidak digunakan di luar tujuan yang diperbolehkan ataupun disebarluaskan tanpa dasar yang sah.
Keamanan sistem juga harus terus ditingkatkan untuk mengurangi risiko kebocoran data maupun penyalahgunaan informasi pengguna.
Masyarakat Harus Lebih Waspada
Di sisi konsumen, masyarakat juga perlu meningkatkan kewaspadaan ketika menggunakan layanan pinjaman daring. Calon peminjam sebaiknya memastikan platform yang digunakan memiliki izin sesuai ketentuan regulator.
Konsumen juga perlu menghindari keputusan terburu-buru hanya karena proses pengajuan berlangsung cepat. Kemudahan mendapatkan pinjaman tetap harus diimbangi dengan kemampuan mengelola cicilan.
Membandingkan biaya dan ketentuan dari beberapa layanan juga dapat membantu masyarakat menentukan pilihan pembiayaan yang sesuai.
Industri Tetap Punya Peran Penting
Meski memiliki berbagai risiko, pinjaman daring dapat memberikan manfaat bagi masyarakat dan pelaku usaha yang membutuhkan akses pembiayaan secara cepat.
Layanan digital dapat menjangkau kelompok masyarakat yang sebelumnya mengalami kesulitan memperoleh pembiayaan melalui lembaga keuangan konvensional. Karena itu, pengawasan tidak dimaksudkan untuk menghambat perkembangan industri, melainkan memastikan pertumbuhannya berlangsung secara sehat.
Penyelenggara yang menjalankan bisnis secara bertanggung jawab juga akan memperoleh kepercayaan lebih besar dari masyarakat.
Pengawasan Harus Mengikuti Perkembangan Teknologi
Model bisnis fintech terus berkembang sehingga mekanisme pengawasan juga perlu menyesuaikan diri. Munculnya teknologi baru, penggunaan kecerdasan buatan, serta semakin beragamnya produk pembiayaan membuat risiko yang dihadapi konsumen ikut berubah.
Regulator perlu memastikan aturan tetap relevan dengan perkembangan industri tanpa mengurangi ruang bagi inovasi.
Koordinasi antara regulator, penyelenggara, dan pemangku kepentingan lainnya menjadi penting untuk mendeteksi persoalan lebih awal.
Pengaduan Konsumen Perlu Ditangani Serius
Saluran pengaduan juga menjadi bagian penting dalam sistem perlindungan konsumen. Masyarakat harus memiliki akses yang jelas ketika mengalami persoalan dengan penyelenggara pinjaman daring.
Setiap pengaduan perlu ditangani secara transparan dan memiliki mekanisme penyelesaian yang dapat dipertanggungjawabkan.
Dengan sistem pengaduan yang efektif, konsumen tidak hanya mendapatkan perlindungan setelah mengalami masalah, tetapi juga membantu regulator mengidentifikasi pola pelanggaran yang perlu ditindaklanjuti.
Pertumbuhan Harus Diiringi Perlindungan
Industri pinjaman daring memiliki peluang untuk terus berkembang seiring meningkatnya penggunaan layanan keuangan digital. Namun, pertumbuhan jumlah pengguna dan transaksi tidak boleh mengabaikan kepentingan masyarakat sebagai konsumen.
Keseimbangan antara inovasi, keberlanjutan industri, dan perlindungan konsumen menjadi kunci agar layanan pembiayaan digital dapat berkembang secara sehat.
Pengawasan industri pinjaman daring perlu terus diperkuat agar kemudahan akses pembiayaan tidak menimbulkan risiko baru bagi masyarakat. Transparansi biaya, penagihan yang sesuai aturan, keamanan data pribadi, serta mekanisme pengaduan yang efektif menjadi sejumlah aspek penting untuk memastikan kepentingan konsumen tetap terlindungi.